中国有色金属合金制造行业产品销售收入百强企业对比分析与发展战略研究报告
摘要: 本报告聚焦中国有色金属合金制造行业,以产品销售收入为主要衡量指标,对行业百强企业进行深入对比分析。报告旨在揭示行业竞争格局、企业梯队分布、区域集聚特征及盈利能力差异,并基于此提出面向未来的发展战略建议,为行业参与者、投资者及政策制定者提供决策参考。
第一章 行业概况与研究背景
有色金属合金制造是新材料产业的重要组成部分,广泛应用于航空航天、汽车制造、电子信息、建筑交通等领域。随着中国制造业转型升级和战略性新兴产业的快速发展,有色金属合金需求持续增长。百强企业作为行业骨干,其产品销售收入不仅反映企业规模,也折射出行业集中度与发展趋势。
第二章 百强企业整体规模与分布特征
2.1 销售收入总体规模
根据近年数据,百强企业产品销售收入总额占全行业比重超过60%,表现出较高的行业集中度。头部企业如中国铝业、山东南山铝业、广东兴发铝业等销售收入均突破数百亿元。
2.2 区域分布特征
百强企业主要集中在华东、华南和华北地区,其中江苏、浙江、广东、山东四省入围企业数量占总数的近一半。区域分布与下游产业集群、资源能源优势及交通物流条件密切相关。
2.3 企业所有制结构
国有及国有控股企业虽数量占比不足三成,但销售收入占比超过一半,尤其在铝、铜、钛等大宗合金领域占据主导地位;民营企业在细分市场如镁合金、硬质合金等领域表现活跃。
第三章 百强企业对比分析
3.1 销售收入梯队分析
- 第一梯队(>200亿元):约10家企业,以大型铝业集团和铜业集团为主,特点是产业链一体化程度高,规模效应显著。
- 第二梯队(50-200亿元):约30家企业,多为区域龙头或细分领域领军者,如钛合金、高温合金企业。
- 第三梯队(<50亿元):其余60家企业,产品结构相对单一,区域市场依赖度高。
3.2 盈利能力对比
采用销售利润率指标,第一梯队企业因规模效应和高端产品占比高,平均利润率约为8%-12%;第二梯队分化明显,高技术含量产品企业利润率可达15%以上(如航空航天用钛合金),而普通建筑铝型材企业利润率低于5%;第三梯队整体盈利水平偏低,部分企业处于微利或亏损状态。
3.3 研发投入与创新能力
百强企业研发投入强度平均为2.5%,其中第一梯队多数超过3%。在专利数量、参与国家标准制定方面,头部企业优势明显。但与国际巨头相比,在原创性合金设计、高端应用开发方面仍有差距。
3.4 产品结构对比
- 铝合金融合:占比最高,约60%的百强企业涉及铝加工,产品以建筑型材、工业型材为主,高端航空铝材占比不足10%。
- 铜合金:约占20%,主要集中在电力、电子领域,高精度铜带、铜箔企业增长迅速。
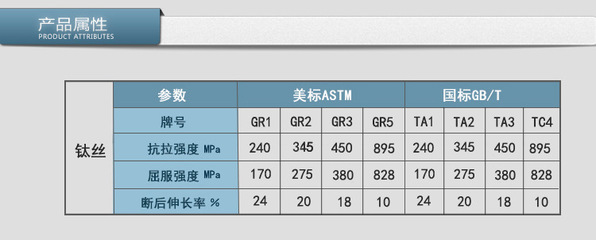
- 钛合金、高温合金、镁合金:合计约占15%,企业数量少但附加值高。
- 硬质合金及难熔金属:约占5%。
第四章 存在的主要问题
1. 结构性矛盾突出:中低端产品同质化严重,产能过剩;高端产品如航空发动机用单晶高温合金、高性能钛合金仍需大量进口。
2. 创新能力不足:研发投入分散,产学研用协同机制不健全,原始创新成果少。
3. 成本压力加大:能源价格波动、环保要求提升、人工成本上升挤压利润空间。
4. 国际化水平低:百强企业海外收入占比平均不到15%,且多以低端产品出口为主,缺乏全球品牌和营销网络。
第五章 发展战略建议
5.1 产品高端化战略
- 重点发展航空航天、海洋工程、新能源等高端领域用高性能合金。
- 推动产品向深加工、精密制造延伸,提高附加值。
5.2 创新驱动战略
- 建立以企业为主体、市场为导向的产学研用创新体系。
- 加大基础研究投入,突破关键合金设计与制备技术。
- 加强数字化、智能化制造技术应用,提升工艺稳定性。
5.3 绿色低碳战略
- 推广短流程冶炼、再生金属利用、余热回收等节能技术。
- 开发低能耗、低排放的新型合金牌号与加工工艺。
- 构建全生命周期碳排放管理体系,应对碳边境调节机制。
5.4 集群化与产业链协同战略
- 依托现有产业基地,打造特色鲜明的有色金属合金产业集群。
- 推动上下游企业协同,建立稳定供应链和联合研发平台。
5.5 国际化发展战略
- 鼓励龙头企业通过海外并购、绿地投资等方式布局全球。
- 加强国际标准认证,提升产品国际竞争力。
- 参与“一带一路”建设,拓展新兴市场。
第六章 结论
中国有色金属合金制造行业百强企业是行业发展的中坚力量,但其整体呈现“大而不强、多而不优”的特征。面对全球竞争加剧和国内产业升级需求,百强企业必须加快向高端化、智能化、绿色化、国际化方向转型。通过战略调整与创新突破,有望在新一轮科技革命和产业变革中占据主动,实现从规模扩张向质量效益提升的根本转变。
附录:
- 百强企业名单及销售收入数据(略)
- 主要合金品种技术路线图(略)
- 参考文献(略)
最新产品